Коротко, якщо гортаєте статтю по діагоналі:
- туристична страховка потрібна практично для будь-якої поїздки за кордон — і для візи, і для безвізу;
- для Шенгену мінімальна сума покриття — 30 000 євро, менше консульство просто не прийме;
- ціна поліса залежить від напрямку, тривалості поїздки, віку та суми покриття;
- головні помилки — купувати найдешевший варіант і не читати список виключень;
- порівнювати пропозиції різних страхових компаній зручно на одному сайті, а не бігати по офісах.
Тепер розберемо все по порядку — чому це важливо, скільки коштує і як не помилитися з вибором.
Знайома картина: людина місяцями планує подорож, обирає готель, будує маршрут, а страховку купує в останній момент, десь між реєстрацією на рейс і чергою на паспортний контроль. Часто — просто тому, що «так треба для візи», без жодного розуміння, що саме вона покриває.
А потім трапляється неприємність: хтось підвернув ногу на гірськолижному курорті, у когось загострилася хвороба зуба, хтось загубив багаж. І виявляється, що поліс, куплений «для галочки», або не покриває ситуацію взагалі, або покриває, але з такою франшизою, що доведеться платити самостійно. Ця стаття — про те, як не потрапити в таку пастку і зробити усвідомлений вибір, а не формальну покупку.
Що таке страховка для виїзду за кордон і навіщо вона потрібна
Туристична страховка — це договір, за яким страхова компанія бере на себе фінансові зобов’язання у разі настання певних подій під час вашої поїздки: хвороби, травми, потреби в госпіталізації, а іноді й втрати багажу чи скасування рейсу. Простіше кажучи, це фінансова подушка безпеки на випадок, якщо щось піде не так далеко від дому, де медична допомога коштує в рази дорожче, ніж в Україні.
Чим туристична страховка відрізняється від автоцивілки чи Зеленої картки
Тут часто виникає плутанина, тому одразу розставимо крапки над «і»:
- ОСЦПВ (автоцивілка) — покриває вашу відповідальність перед іншими учасниками руху в Україні;
- Зелена картка — те саме, але для поїздок на власному авто за кордон, обов’язкова для водіїв;
- Туристична (медична) страховка — захищає саме вас як людину, а не транспортний засіб, і потрібна незалежно від того, летите ви літаком, їдете потягом чи власним авто.
Тобто якщо ви їдете за кордон на машині, вам, по суті, потрібні обидва документи: Зелена картка на авто і туристична страховка на себе особисто.
Коли туристична страховка обов’язкова, а коли — просто розумна ідея
Шенгенська віза та мінімальна сума покриття
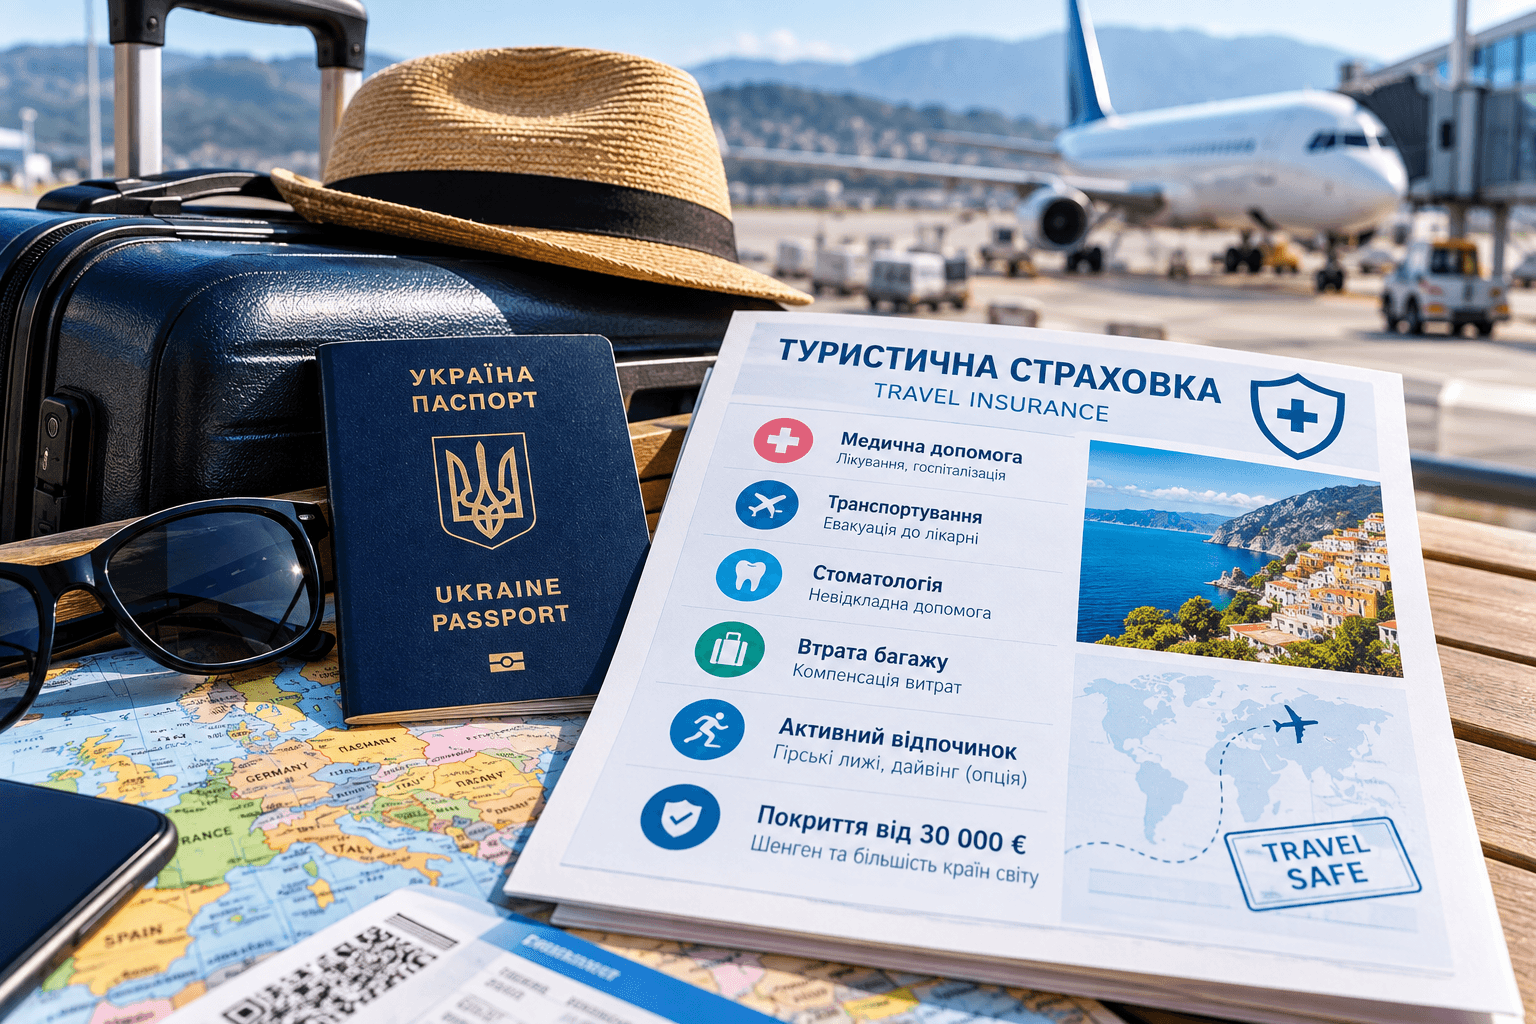
Для отримання шенгенської візи медична страховка — не побажання, а жорстка вимога консульства. Стандарт для всіх країн Шенгенської угоди однаковий: сума покриття має становити щонайменше 30 000 євро, поліс має діяти на території всіх країн Шенгену протягом усього періоду поїздки, і покривати як мінімум невідкладну медичну допомогу, госпіталізацію та транспортування до лікарні.
Важливий нюанс, про який часто забувають: строк дії поліса має точно збігатися з датами поїздки, зазначеними у візовій анкеті. Якщо віза передбачає багаторазовий в’їзд, деякі консульства вимагають, щоб страховка діяла на весь період дії візи, а не лише на першу поїздку.
Безвізовий режим і поїздки в інші країни
При поїздках у межах безвізового режиму (наприклад, до країн ЄС на термін до 90 днів) формальної вимоги показувати страховку на кордоні найчастіше немає. Але це не привід економити: прикордонники окремих країн періодично таки просять підтвердження наявності медичного покриття, а головне — без поліса будь-яке лікування за кордоном ви оплачуєте зі своєї кишені за місцевими тарифами, які в Європі чи США можуть бути шокуючими навіть за банальний огляд лікаря.
«Люди часто плутають “не обов’язково показувати на кордоні” з “не потрібно мати взагалі”. Це різні речі. Відсутність страховки — це не про штраф, а про те, що будь-яка серйозна медична допомога за кордоном обійдеться в суму з кількома нулями», — зазначає незалежний страховий брокер, який консультує туристів понад десять років.
Що входить у стандартний поліс туристичного страхування
Базовий пакет
Мінімальний, «класичний» набір ризиків, який покриває більшість полісів:
- гостре захворювання, що виникло під час поїздки;
- невідкладна медична допомога та госпіталізація;
- транспортування до найближчого медичного закладу;
- термінова стоматологічна допомога (зазвичай з обмеженим лімітом);
- репатріація тіла в разі летального випадку.
Розширені опції
За додаткову плату можна розширити покриття під конкретну ситуацію:
- Заняття спортом — гірські лижі, дайвінг, серфінг та інші активності підвищеного ризику стандартним полісом зазвичай не покриваються.
- Вагітність — потрібна окрема опція, оскільки базовий поліс найчастіше виключає ускладнення вагітності зі своєї відповідальності.
- Хронічні захворювання — загострення вже наявної хвороби базовий поліс, як правило, не покриває, і це варто уточнювати окремо.
- Втрата або затримка багажу — опція, актуальна для тих, хто літає з пересадками.
- Скасування поїздки — компенсація витрат, якщо поїздку довелося скасувати з поважної причини.
- Цивільна відповідальність — на випадок, якщо ви ненавмисно завдали шкоди майну чи здоров’ю третіх осіб за кордоном.
💡 Порада від редакції. Розібратися, які саме опції потрібні саме для вашої поїздки, легше, коли бачиш кілька пропозицій одразу, а не читаєш умови в одній випадковій страховій. На агрегаторі Hotline Finance зібрані пропозиції туристичного страхування від різних страхових компаній України — можна порівняти покриття та ціну і оформити поліс онлайн, не виходячи з дому.
Скільки коштує страховка для виїзду за кордон
Ціна поліса — це не фіксована сума, а результат кількох змінних: напрямку подорожі, її тривалості, віку застрахованої особи, суми покриття та набору додаткових опцій. Наведемо орієнтовну картину, щоб ви розуміли порядок цифр і на що звертати увагу при порівнянні пропозицій.
| Фактор | Як впливає на ціну | Приклад |
|---|---|---|
| Напрямок поїздки | Європа зазвичай дорожча за СНД, США та деякі азійські країни — дорожчі за Європу через вищу вартість медицини | Поліс у Таїланд може коштувати дорожче, ніж такий самий у Польщу |
| Тривалість поїздки | Чим довше термін дії, тим вища загальна вартість, але ціна за день зазвичай знижується | Річний мультиполіс вигідніший, ніж кілька окремих коротких |
| Сума покриття | Вища сума покриття (наприклад, 50 000 замість 30 000 євро) підвищує вартість | Для Шенгену мінімум 30 000 євро — базовий орієнтир |
| Вік застрахованого | Дітям і людям старшого віку тариф зазвичай вищий через підвищений ризик | Поліс для 65-річного мандрівника дорожчий за поліс для 30-річного |
| Додаткові опції | Кожна опція (спорт, вагітність, хронічні хвороби) додає до базової вартості | Гірськолижна страховка коштує помітно дорожче за звичайну туристичну |
| Франшиза | Наявність франшизи (частини витрат, яку клієнт оплачує сам) знижує вартість поліса | Поліс із франшизою 50 євро дешевший за поліс без франшизи |
Найголовніше правило тут просте: не орієнтуйтеся тільки на найнижчу ціну в списку. Дешевий поліс часто виявляється дешевим саме тому, що має маленьку суму покриття, велику франшизу або довгий список виключень.
Як обрати правильний поліс: покрокова інструкція
- Визначте мету поїздки — туризм, робота, навчання, активний відпочинок — бо від цього залежить тип страховки.
- З’ясуйте вимоги країни призначення чи консульства щодо мінімальної суми покриття.
- Порівняйте пропозиції кількох страхових компаній за співвідношенням ціни, суми покриття та переліку ризиків.
- Уважно прочитайте розділ «виключення» в договорі — саме там ховаються найнеприємніші сюрпризи.
- Перевірте, чи потрібні вам додаткові опції — спорт, вагітність, хронічні хвороби, скасування поїздки.
- Зверніть увагу на розмір франшизи — суми, яку вам доведеться покрити самостійно перед тим, як почне діяти страховка.
- Оформіть поліс завчасно, а не в останній день перед виїздом, щоб встигнути виправити помилки в даних.
- Збережіть контакти асистанс-служби страхової компанії — саме туди потрібно телефонувати в разі страхового випадку за кордоном.
Поширені помилки при виборі туристичної страховки
За багато років спостережень за туристами назбирався стійкий список типових прорахунків:
- Купівля страховки «для візи», а не для реального захисту — людина бере найдешевший варіант, який формально відповідає вимозі 30 000 євро, не звертаючи уваги на інші умови.
- Ігнорування франшизи — деякі поліси мають франшизу в 50–100 євро, тобто перші витрати такого розміру доведеться покрити самостійно.
- Відсутність опції для активного відпочинку — травма на лижах чи під час дайвінгу без відповідної опції в полісі просто не буде визнана страховим випадком.
- Неточні дані в анкеті — помилка в даті народження чи номері закордонного паспорта може стати підставою для відмови у виплаті.
- Страховка на неповний термін поїздки — якщо рейс затримується чи ви продовжуєте перебування, а поліс уже закінчився, ви залишаєтесь без покриття.
«Найгірше, що я бачив у практиці, — людина оформила поліс на тиждень, а поїздка через форс-мажорні обставини розтягнулася на десять днів. Останні три дні вона фактично була без страховки й дізналася про це вже в лікарні», — розповідає представник страхового ринку, який займається врегулюванням туристичних страхових випадків.
На що звернути увагу в договорі: франшиза, виключення, ліміти
Франшиза
Франшиза — це та частина збитків, яку страхова компанія не відшкодовує, і клієнт покриває її самостійно. Наприклад, при франшизі в 50 євро й витратах на лікування в 500 євро страхова виплатить 450 євро, а 50 євро залишаться на вас. Поліс без франшизи коштує дорожче, але для поїздок з дітьми чи в регіони з дорогою медициною варто розглянути саме такий варіант.
Список виключень
Це, мабуть, найважливіший розділ договору, який 90% людей просто пропускають. Типові виключення:
- загострення хронічних захворювань, які існували до поїздки;
- травми, отримані в стані алкогольного чи наркотичного сп’яніння;
- заняття екстремальними видами спорту без відповідної опції;
- поїздки в регіони з активними бойовими діями чи офіційними попередженнями МЗС про небезпеку;
- ускладнення вагітності без окремо оформленої опції.
💡 Ще одна практична порада. Перш ніж підписувати договір, порівняйте кілька варіантів поліса за переліком виключень, а не тільки за ціною на головній сторінці. На Hotline Finance можна одразу побачити умови різних страхових компаній поруч одна з одною — це економить час і допомагає уникнути неприємних сюрпризів уже під час поїздки.
Страхування для різних категорій подорожуючих
Виїзд на роботу за кордон
Якщо ви їдете працювати офіційно, роботодавець іноді надає базову медичну страховку в межах трудового договору. Але така страховка часто має обмежене покриття, тому досвідчені трудові мігранти рекомендують оформлювати додатковий поліс із ширшим переліком ризиків — про всяк випадок.
Навчання за кордоном
Для студентів багато навчальних закладів вимагають окремий вид страхування, який діє протягом усього навчального року, а не лише кількох тижнів. Тут варто звертати увагу на покриття планових медичних оглядів, а не тільки екстрених випадків.
Активний відпочинок та екстремальні види спорту
Гірські лижі, сноуборд, дайвінг, серфінг — усе це категорія підвищеного ризику, яка вимагає окремої спортивної опції. Без неї травма під час катання просто не буде визнана страховим випадком, скільки б не коштував базовий поліс.
Подорожі з дітьми та вагітними жінками
Для родин із дітьми варто обирати поліс без франшизи або з мінімальною франшизою, оскільки дитячі захворювання під час подорожі — не рідкість. Вагітним важливо оформити окрему опцію ще на етапі планування поїздки, оскільки більшість стандартних полісів автоматично виключають ускладнення вагітності зі свого покриття.
💡 Порада на завершення розділу. Родинну поїздку зручно застрахувати одним договором на кілька осіб одразу — це часто виходить дешевше, ніж окремі поліси. Порівняти сімейні тарифи різних страхових можна на Hotline Finance за кілька хвилин, вказавши кількість подорожуючих і напрямок.
Що робити, якщо настав страховий випадок за кордоном
Паніка в незнайомій країні — найгірший порадник, тому варто заздалегідь знати алгоритм дій:
- Зателефонуйте на номер асистанс-служби, вказаний у полісі, — саме там підкажуть, до якого медичного закладу звертатися.
- Не оплачуйте лікування самостійно без погодження зі страховою, якщо це можливо — деякі компанії працюють за принципом прямого розрахунку з клінікою.
- Зберігайте всі чеки, довідки та медичні документи — без них компенсацію отримати буде складно чи неможливо.
- Повідомте страхову про подію протягом строку, зазначеного в договорі — зазвичай це від 24 до 72 годин.
- Заповніть заяву на виплату після повернення додому, якщо оплачували лікування самостійно, і додайте всі підтвердні документи.
«Головне правило для будь-якого страхового випадку за кордоном — спочатку дзвінок в асистанс, а вже потім усі інші дії. Люди, які починають самостійно шукати лікаря й оплачувати послуги, найчастіше стикаються з проблемами при відшкодуванні», — підсумовує фахівець з врегулювання міжнародних страхових випадків.
Висновок
Страховка для виїзду за кордон — це не формальний папірець для консульства, а реальний фінансовий захист у ситуації, де медична допомога за кордоном коштує в рази дорожче, ніж вдома. Мінімальна вимога для Шенгену — 30 000 євро покриття, але справжній вибір поліса починається не з цієї цифри, а з уважного читання умов: франшизи, переліку виключень і додаткових опцій під конкретний тип поїздки.
Найрозумніша стратегія — не брати перший-ліпший варіант в останній момент перед вильотом, а спокійно порівняти кілька пропозицій, оцінити реальні потреби своєї подорожі і оформити поліс, який справді працюватиме, якщо щось піде не так. Це той рідкісний випадок, коли кілька зайвих хвилин на порівняння тарифів можуть заощадити тисячі євро в разі непередбаченої ситуації.